الاقتصاد الجنائي للتوقف غير المخطط في مصانع العمليات المستمرة: التكاليف الخفية لانهيار الإنتاج
تحقيق مالي وكمي في غرامات حرق الغاز، وتلف الإجهاد الحراري، وتعطيل العوامل الحفازة، والتكلفة الحقيقية لتوقف الآلات البالغة 240,000 دولار في الساعة.
تحسب الأقسام المحاسبية تكلفة تعطل الآلات بحصر ساعات العمل وقطع الغيار المباشرة، مما يقلل من حجم الخسائر التشغيلية الحقيقية بنسبة تفوق 800 بالمئة. ويكشف التحليل المالي الجنائي عن التكاليف الحرارية المتسلسلة للتوقف المفاجئ.
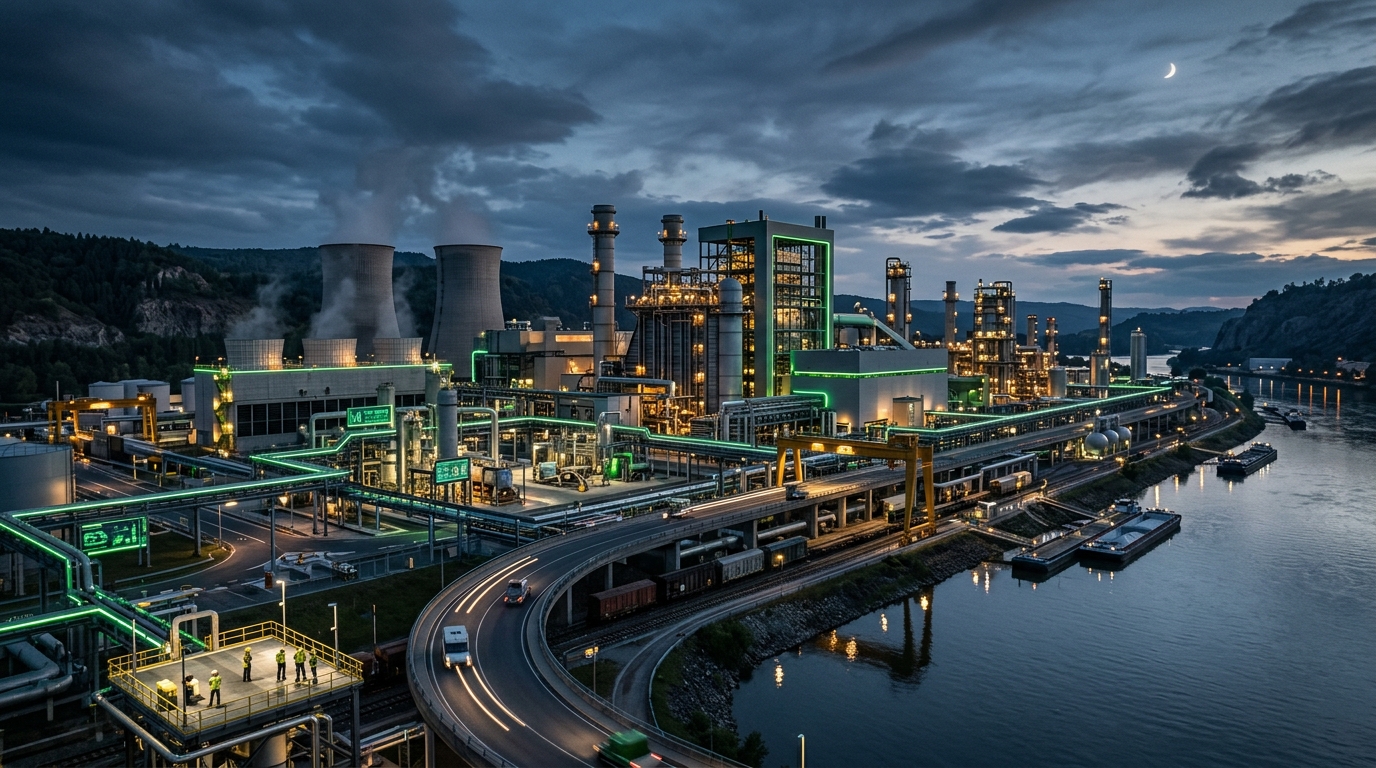
الجبيل — في تمام الساعة الثانية والربع من بعد ظهر يوم ثلاثاء، داخل مبنى التحكم المركزي لمجمع عملاق لتكسير الإيثيلين على ساحل الخليج، دوّت صافرات الإنذار معلنة توقف ضاغط الغاز المشروخ الرئيس بفعل نظام الإغلاق الآلي للاهتزاز المرتفع. وفي الخارج، وعبر المتاهة الشاسعة لأفران التكسير وأبراج التقطير، تحول الهدوء المفاجئ للمصنع المتوقف إلى هدير أشبه بهدير المحركات النفاثة مع انفتاح صمامات الأمان وتصريف الضغوط العالية؛ وعلى قمة شعلات الطوارئ التي ترتفع مائة وعشرين متراً في السماء، تصاعدت ألسنة لهب برتقالية عملاقة تحرق مئات الأطنان من اللقيم الهيدروكربوني عالي النقاوة كل ساعة لحماية الأوعية والمفاعلات من الانفجار. وفي المكاتب الإدارية، أظهر إشعار مالي أولي التكلفة التقديرية للحادث: خمسة وأربعون ألف دولار، تمثل ثمن شراء كراسي تحميل بديلة وساعات العمل الإضافي للفنيين.
يمثل هذا الرقم المحاسبي التقليدي تشويهاً مالياً فادحاً لواقع الاقتصاد الصناعي؛ ففي مجمعات التصنيع المستمر كثيفة رأس المال، يشبه حساب تكلفة التوقف غير المخطط بحصر ثمن القطع الميكانيكية المستبدلة وساعات العمل المباشرة قياس خسارة غرق سفينة عملاقة بثمن أطواق النجاة البديلة.
فعندما يُجري الخبراء الماليون والمهندسون الجنائيون تدقيقاً شاملاً للأثر الاقتصادي الحقيقي لتوقف المصنع المفاجئ عبر مجمعات التكرير والبتروكيماويات وتوليد الطاقة، لا تتوقف الخسارة الموثقة عند خمسة وأربعين ألف دولار، بل تقفز لتتجاوز 4.8 مليون دولار عن عطل واحد يستمر لعشرين ساعة تشغيلية: وهو ما يعادل حرقاً مالياً ونزيفاً تشغيلياً مرعباً يصل إلى مائتين وأربعين ألف دولار عن كل ساعة تقف فيها الآلات الحيوية صامتة.
يعود هذا التباين الشاسع بين الدفاتر المحاسبية والخسارة الاقتصادية الحقيقية إلى سلسلة الانهيارات المالية المتتالية التي تنطلق عندما يتعرض نظام ديناميكي حراري مستمر لتوقف عنيف ومفاجئ.
تتمثل الطبقة الأولى والأكثر وضوحاً في "خسارة هامش الربح الإجمالي للفرصة الضائعة"؛ فمجمع تكسير الإيثيلين العامل بطاقته التصميمية يعالج مئات الأطنان من لقيم الإيثان والبروبان في الساعة لإنتاج مشتقات كيميائية عالية القيمة؛ وتوقفه لعشرين ساعة يؤدي فورياً إلى تبخر هوامش أرباح محققة تتراوح بين 1.8 إلى 2.6 مليون دولار من الميزانية العمومية للشركة.
أما الطبقة الثانية فهي "خسائر حرق الهيدروكربونات والغرامات البيئية"؛ فالأفران الصناعية لا تفقد طاقتها الحرارية فور إيقافها، ولحماية المعادن من الانفجار، يُصرّف الغاز المعالج إلى شعلات الطوارئ ليحرق ما بين ثمانمائة إلى ألف وخمسمائة طن من الغاز النقي في حادثة توقف واحدة؛ وتتضاعف هذه الخسارة المباشرة مع فرض غرامات بيئية باهظة من هيئات الرقابة لتجاوز حدود انبعاثات ثاني أكسيد الكبريت والمركبات العضوية المتطايرة.
والطبقة الثالثة، وهي الأشد خبثاً وتدميراً، تتمثل في "الصدمات الحرارية والإهلاك الخفي للأصول الرأسمالية"؛ فالعمليات الكيميائية تعمل في اتزان ديناميكي حراري دقيق تحت ضغوط وحرارات هائلة؛ وعند التوقف الاضطراري، تتعرض جدران المفاعلات وخطوط البخار وأبراج التبريد لانكماش حراري مفاجئ وعنيف يمزق وصلات الأنابيب ويشقق الطوب الحراري العازل للأفران، في حين تتعرض العوامل الحفازة الكيميائية الثمينة لتلف هيدروحراري دائم يقلص سنوات عمرها الافتراضي، ويكبد المنشأة ملايين الدولارات لتبديلها مبكراً.
وتشمل الطبقة الرابعة "تكاليف إعادة التشغيل المتسلسلة"؛ فإعادة إطلاق مجمع بتروكيماوي عملاق بعد توقفه تتطلب ما بين ثماني عشرة إلى ست وثلاثين ساعة من كسح الخطوط بالنيتروجين، والتسخين التدريجي لخطوط البخار لمنع المطرقة المائية، وإعادة ضبط الاتزان الكيميائي؛ وخلال هذه الساعات الحرجة، تُنتج آلاف الأطنان من المشتقات الكيميائية غير المطابقة للمواصفات التصديرية، لتُباع بأسعار محروقة كوقود رخيص.
وأخيراً، تضم الطبقة الخامسة "الغرامات التعاقدية واضطرابات رأس المال العامل"؛ فالمصانع ترتبط بعقود توريد وتصدير دولية صارمة مع ناقلات بحرية ومصانع تحويلية عالمية؛ وتأخر الشحن يفرض غرامات تأخير بحري تصل إلى ثمانين ألف دولار يومياً لكل سفينة راسية، فضلاً عن المخاطر القانونية لفقدان العملاء الاستراتيجيين.
من خلال الحساب الجنائي الشامل لدوال الخسارة الاقتصادية للتوقفات غير المخططة، تعيد الإدارات الصناعية الرائدة تقييم العائد الاستثماري لتقنيات الموثوقية الحديثة؛ فلم يعد الاستثمار في تليمترية الحافة بتردد 102.4 كيلوهرتز، ووكلاء تشخيص الاهتزازات المستقلين، ونمذجة المخزون الإحصائية يُنظر إليه كبند تكلفة تشغيلي اختياري، بل هو بوليصة تأمين استراتيجية لا غنى عنها لحماية الميزانية العمومية للشركة. ففي الواقع المالي الحاسم للصناعات التحويلية الكبرى، ينجح منع توقف اضطراري واحد لقطار معدات توربينية في تمويل كامل البنية التحتية للصيانة التنبؤية للسنوات العشر القادمة.
في أنظمة المحاسبة المالية للمجمعات الصناعية الكبرى ومصافي النفط، تكون تكلفة التوقف غير المخطط للمصانع المسجلة في الدفاتر أقل بعشرة أضعاف على الأقل من حجم الخسائر الاقتصادية الحقيقية؛ إذ تصنف الممارسات المحاسبية التقليدية تكاليف الأعطال عبر عدسة ضيقة تقتصر على نفقات الصيانة المباشرة: تكلفة قطع الغيار المستبدلة (كموانع التسرب أو كراسي التحميل) مضافاً إليها أجور الفنيين وساعات العمل الإضافية. ووفق هذا النموذج المالي القاصر، قد يظهر توقف مفاجئ لضاغط غاز رئيسي لمدة أربع وعشرين ساعة في تقارير الميزانية كبند عادي لا يتجاوز خمسة وثمانين ألف دولار، في حين أن الخسارة المالية الإجمالية الفعلية لهذا العطل تتخطى في الواقع ستة ملايين دولار.
يتطلب كشف التكلفة الحقيقية للتوقف غير المخطط ($TCD$) صياغة دالة خسارة اقتصادية شاملة ومتعددة المتغيرات ترصد التداعيات المتسلسلة عبر سلسلة القيمة الصناعية بأكملها: $TCD = C_{direct} + C_{flare} + C_{offspec} + C_{catalyst} + C_{demurrage} + int_{0}^{MTTR} [Q_{nom}(t) - Q_{actual}(t)] [P_{spot}(t) - C_{var}] , dt$. ويمثل هامش الربح الإجمالي المفقود أضخم عناصر هذه المعادلة؛ ففي المجمعات البتروكيماوية العملاقة التي تنتج آلاف الأطنان يومياً من الإيثيلين والبروبيلين والبارازيلين، يؤدي فقدان ساعة إنتاجية واحدة إلى تبديد ما بين مائة وخمسين ألفاً وثلاثمائة وخمسين ألف دولار من الأرباح الصافية التي لا يمكن تعويضها أبداً.
وفضلاً عن خسائر الإنتاج الفورية، تتراكم تكاليف خفية بالغة الفداحة ناتجة عن التغيرات الديناميكية الحرارية وتلف الأصول التابعة؛ ففي المفاعلات الكيميائية التي تعمل بدرجات حرارة فائقة، يحدث التوقف المفاجئ انكماشاً حرارياً عنيفاً عبر أنابيب الأفران والمبادلات الحرارية وأفران التفاعل الحفزي. وتتسبب صدمات الإجهاد الحراري في تهشم حبيبات المحفزات الكيميائية الثمينة، مما يقلص عمرها التشغيلي من أربع سنوات مصممة إلى ثمانية عشر شهراً، مجبراً المصنع على إجراء عمرة تبديل مبكرة تكلف أكثر من أربعة ملايين دولار لكل مفاعل. وإلى جانب ذلك، يجبر هبوط الضغط المشغلين على تصريف كميات هائلة من المواد الهيدروكربونية نحو مشاعل الطوارئ، متكبدين مئات الآلاف من الدولارات من اللقيم المحروق إلى جانب الغرامات البيئية والتنظيمية الصارمة.
وتمتد الخسائر سريعاً لتضرب سلاسل الإمداد والالتزامات التجارية البحرية؛ فالمصانع الكبرى لا تعمل بمعزل عن العالم، بل ترتبط بجداول شحن بحرية دولية شديدة الدقة. ويؤدي توقف غير مخطط لأربعة أيام في منشأة تصديرية إلى بقاء ناقلات الغاز العملاقة (VLGC) وناقلات الكيماويات معطلة في مراسي الشحن؛ وتفرض عقود النقل البحري غرامات تأخير ورسو (Demurrage) تتراوح بين خمسة وأربعين ألفاً وخمسة وثمانين ألف دولار يومياً لكل سفينة. وإذا عجز المصنع عن الوفاء بحصص الإمداد التعاقدية، تفرض الأسواق الفورية غرامات تعويضية باهظة تضاعف من حجم الكارثة التجارية.
خضعت هذه المعادلة لتدقيق مالي وجنائي عميق في أعقاب توقف ضاغط غاز رطب بمصفاة متكاملة كبرى بالمنطقة الشرقية؛ حيث تطلب الإصلاح الميكانيكي المباشر—الناتج عن انكسار رابط عمود الدوران—إنفاق 142,000 دولار لقطع الغيار وعمالة المقاولين. غير أن التحقيق المحاسبي الشامل كشف عن خسارة اقتصادية إجمالية مذهلة بلغت 11.8 مليون دولار: 620,000 دولار لخسائر حرق الغاز، و480,000 دولار لإعادة معالجة المنتجات المعيبة، و1.4 مليون دولار لإجهاد وحدات التفحيم، و340,000 دولار لغرامات رسو السفن، و8.8 مليون دولار لهامش الأرباح الإنتاجية الضائعة. ولم تتجاوز تكلفة الصيانة المباشرة 1.2 بالمئة من حجم الكارثة المالية الحقيقية. وبالنسبة لقيادات الصناعة، يرفع استيعاب هذه التكلفة الحقيقية الصيانة التنبؤية من مجرد بند تشغيلي ثانوي إلى الركيزة الاستراتيجية الكبرى لحماية ربحية الشركات وتعظيم القيمة الاستثمارية للمساهمين.
ويبرز هذا التحليل المالي ضرورة إعادة صياغة مؤشرات الأداء الرئيسة في مجالس الإدارات؛ حيث يجب أن تشمل تقارير الموثوقية التكاليف غير المباشرة الشاملة وحساب الأرباح المحمية من التبديد. وبفضل هذه النظرة الاقتصادية الشاملة، تدرك الإدارات التنفيذية أن الاستثمار في البنية التحتية للصيانة التنبؤية والذكاء الاصطناعي السيادي ليس ترفاً تشغيلياً، بل هو خط الدفاع الأول لحماية التدفقات النقدية واستدامة الأرباح في الأسواق العالمية المتغيرة، مما يحول إدارة موثوقية الأصول إلى ميزة تنافسية كبرى تقود النمو الصناعي المستدام وتضمن أعلى عوائد ممكنة للمستثمرين في قطاع الطاقة على المستويين المحلي والدولي.
استمع لحواراتنا، واقرأ نشرتنا الهندسية
انضم لأكثر من ٢٥ ألف مهندس موثوقية وفاحص اهتزاز يستلمون تحليلاتنا المعمقة أسبوعياً.
اشترك في النشرة المخصصة حسب دورك الوظيفي
اختر مجالك المهني للحصول على أوراق تطبيقية تناسب تحديات منشأتك مباشرة.
مقالات ذات صلة
ما وراء مصفوفة المخاطر التقليدية: الرياضيات المتقدمة للأهمية الحيوية الديناميكية للأصول
لماذا تخفق مصفوفات المخاطر الوصفية في المصانع الكبرى، وكيف تعيد التحليلات البيزية الكمية الدقة الهندسية لإدارة الأصول.
القضاء على نفاد قطع الغيار في المستودعات: الرياضيات المتقدمة لمخزون الأمان وفق توزيع بواسون
كيف تقضي النمذجة الإحصائية لقطع الغيار على نفاد المخزون الحرج وتطلق رؤوس الأموال المجمدة في المستودعات الصناعية.
استيعاب البيانات بتردد 102.4 كيلوهرتز: لماذا تسقط حزم النواة النبضات الدقيقة وكيف تغلبنا عليها
تقرير استقصائي حول المخازن الحلقية دون نسخ، وتجاوز نواة النظام عبر DPDK، والتقاط نبضات الصدمات الدقيقة دون إجهاد المعالجات.
بيئات التشغيل الصناعية المعزولة: حماية البيانات التشغيلية الحيوية بسجلات ميركل المشفرة
كيف تفرض الصمامات الضوئية أحادية الاتجاه وأشجار التدقيق المشفرة موثوقية انعدام الثقة في المنشآت الحيوية المعزولة.
ابدأ بمراقبة أصولك الحيوية اليوم
اختبر منصة أوبتروس على خط إنتاج أو منشأة حيوية متكاملة. لا قيود على أجهزة الحساسات، مع جاهزية الربط المباشر مع أنظمة السكادا وCMMS القائمة لديك.